Paso a paso: Cómo obtener la aprobación de un préstamo para su pequeña empresa
Paso a paso: Cómo obtener la aprobación de un préstamo para su pequeña empresa
Solicitar un préstamo para pequeñas empresas puede ser un gran cambio, ya sea que estés lanzando una startup, expandiendo tus operaciones o simplemente necesites un flujo de caja adicional. Pero obtener la aprobación requiere más que llenar un formulario. Los prestamistas quieren ver que estás preparado, eres confiable y capaz de usar los fondos de forma inteligente.
Aquí tienes una guía detallada paso a paso para ayudarte a que tu solicitud de préstamo sea aprobada con confianza.
1. Evalúe sus necesidades financieras (sea específico)
Antes de acercarse a cualquier prestamista, pregúntese:
-
¿Para qué necesito este préstamo? ¿ Para la compra de equipos, la contratación de personal, el inventario, el marketing o los gastos operativos?
-
¿Cuánto necesito exactamente? Tener una cifra clara y realista demuestra que te has informado bien.
-
¿Puede mi empresa afrontar el pago? Analice su flujo de caja y sus gastos mensuales.
Consejo profesional: Crea un presupuesto sencillo que detalle cómo usarás el dinero y cómo ayudará a que tu negocio crezca.
2. Revise y mejore su puntaje crediticio
Su historial crediticio, tanto personal como comercial, juega un papel clave en la aprobación de un préstamo.
-
Puntuación crediticia personal: Para las empresas de reciente creación, los prestamistas suelen basarse en la puntuación crediticia personal del propietario. Intente alcanzar una puntuación superior a 700 si es posible.
-
Perfil crediticio empresarial: Si su empresa tiene historial crediticio, asegúrese de que todos los pagos estén al día y que las cuentas estén en regla.
Consejo profesional: Obtén un informe de crédito gratuito de agencias como Experian, TransUnion o Equifax. Impugna cualquier error que pueda perjudicar tu puntaje.
3. Desarrolle un plan de negocios sólido
Su plan de negocios es su hoja de ruta, y los prestamistas quieren ver que usted la tiene clara.
Incluya lo siguiente:
-
Resumen ejecutivo: Quiénes son ustedes, a qué se dedica su empresa y cuál es su visión.
-
Análisis de mercado: ¿Quiénes son sus clientes y competidores?
-
Estrategia de ventas y marketing: ¿Cómo atraerá y fidelizará a sus clientes?
-
Proyecciones financieras: Previsiones de ingresos, gastos, flujo de caja y beneficios para los próximos 12-24 meses.
-
Finalidad e impacto del préstamo: Explique cómo se utilizarán los fondos y cómo contribuirán a aumentar los beneficios o la eficiencia.
Consejo profesional : Utilice herramientas como LivePlan o las plantillas de SCORE para crear un plan pulido y profesional.
4. Reúna toda la documentación necesaria
Los prestamistas quieren ver que eres organizado y transparente. Normalmente necesitarás:
-
Declaraciones de impuestos personales y comerciales (últimos 2 a 3 años).
-
Estados de pérdidas y ganancias.
-
Balances generales y estados de flujo de efectivo.
-
Extractos bancarios (últimos 6 meses).
-
Licencias comerciales, documentos de constitución, EIN.
-
Contratos, facturas o comprobantes de ingresos futuros.
-
Identificación válida y, en algunos casos, garantía.
Consejo profesional : Escanee y organice sus documentos en carpetas para poder enviarlos de forma rápida y completa.

5. Elija el tipo de préstamo adecuado
Existen varias opciones de préstamo, cada una con sus ventajas y desventajas. Elija según sus necesidades y la situación actual de su negocio:
Tipos de préstamos comunes:
-
Préstamos bancarios tradicionales: Intereses más bajos, requisitos más estrictos.
-
Préstamos de la SBA (EE. UU.): Respaldados por el gobierno, ideales para pequeñas empresas.
-
Líneas de crédito para empresas: Fondos flexibles para necesidades a corto plazo.
-
Préstamos online/fintech: Aprobación rápida, intereses más altos.
-
Microcréditos: Ideales para empresas emergentes o pequeñas empresas.
Consejo profesional : Compara al menos 3 ofertas de préstamos. Revisa las tasas de interés, las comisiones, los plazos de amortización y las opiniones de los clientes.
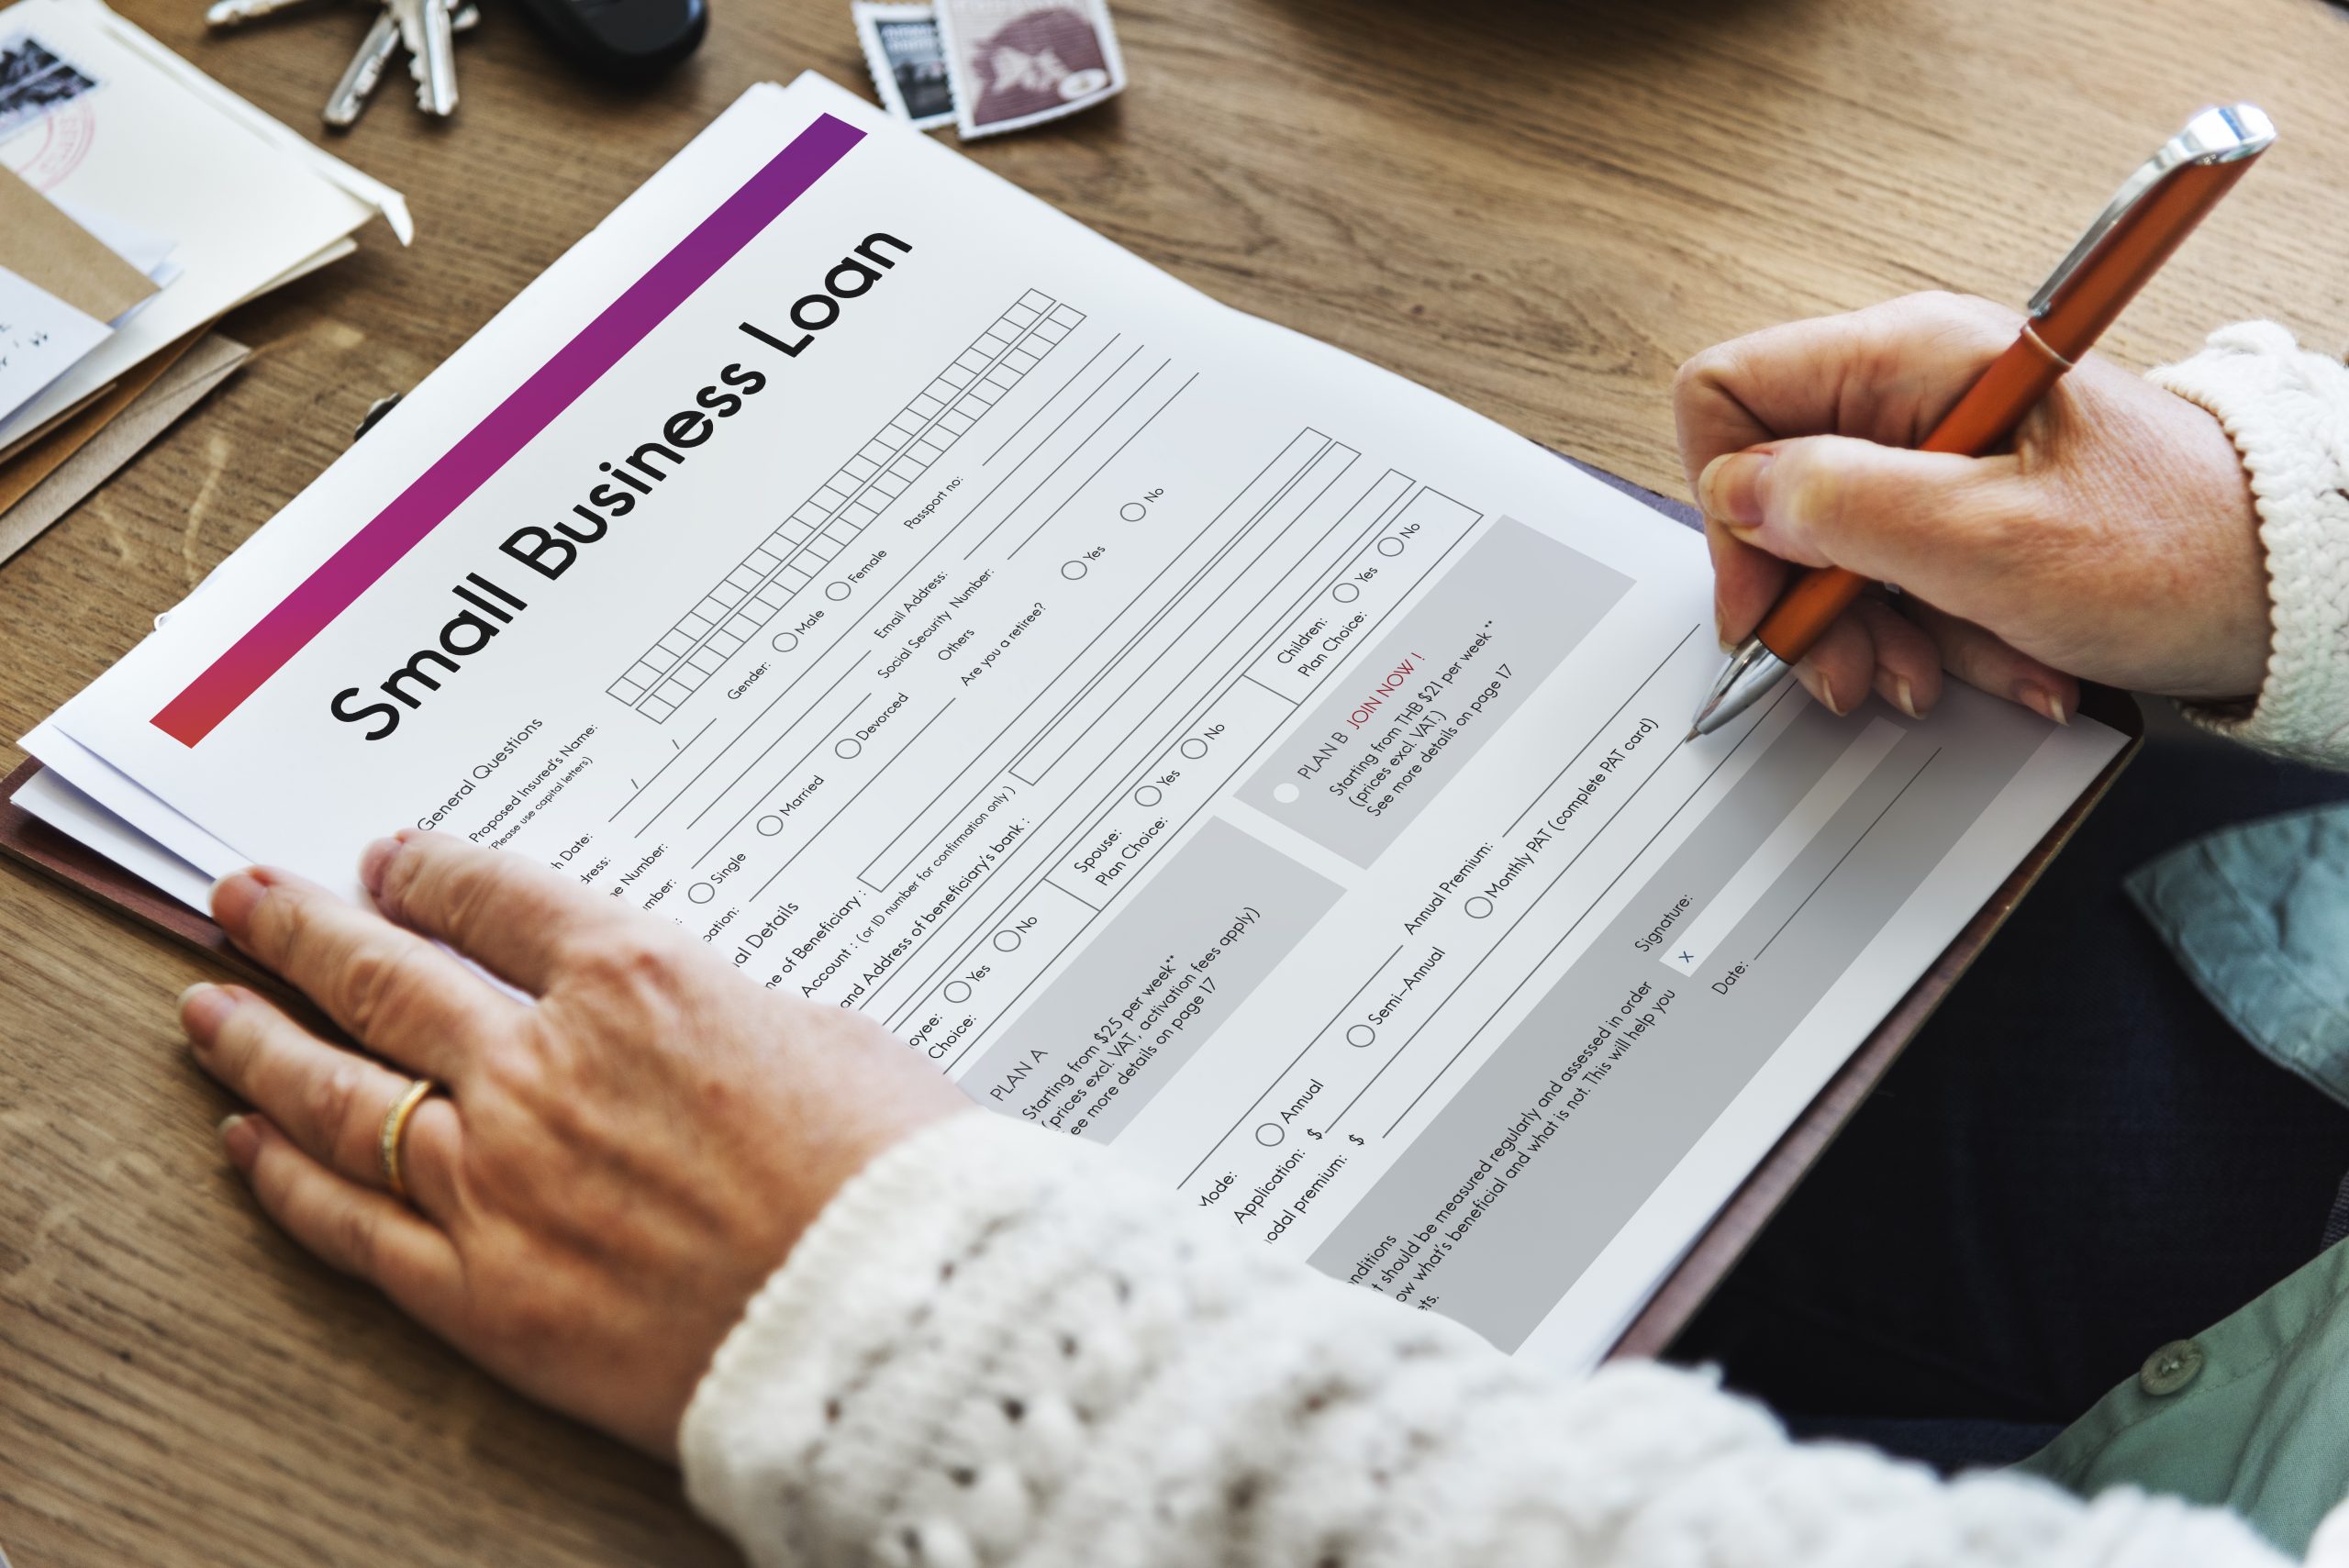
6. Complete la solicitud cuidadosamente
Los errores o la información faltante pueden retrasar o perjudicar su solicitud.
Asegurate que:
-
Complete cada campo con precisión.
-
Verifique nuevamente todas las cifras y detalles.
-
Adjunte todos los documentos requeridos.
-
Explique claramente por qué necesita el préstamo y cómo lo devolverá.
Consejo profesional : Si no está seguro, pida a un asesor financiero o mentor de negocios que revise su solicitud antes de enviarla.
7. Prepárese para una entrevista o preguntas
Si una entidad crediticia está considerando seriamente su solicitud, es posible que desee hablar con usted.
Espere preguntas como:
-
¿Por qué necesitas este préstamo ahora?
-
¿Cómo ayudará el préstamo a su negocio?
-
¿Cómo pagarás el préstamo si las ventas bajan?
-
¿Qué activos o garantías puedes ofrecer?
Consejo profesional : Practica tus respuestas. Demuestra confianza y preparación; esto genera credibilidad.
8. Seguimiento (y no te rindas si te lo niegan)
Una vez enviado:
-
Espere el tiempo estimado de revisión.
-
Si no recibe respuesta, haga un seguimiento respetuoso.
-
Si se aprueba, revise el contrato cuidadosamente antes de firmarlo.
-
Si te deniegan la solicitud, pregunta por qué. Usa los comentarios para mejorar tu próxima solicitud.
Consejo profesional: Muchos negocios exitosos fueron rechazados la primera vez. Aprende, adáptate y vuelve con más fuerza.
Reflexiones finales: La preparación es tu poder
Obtener la aprobación de un préstamo para una pequeña empresa no se trata solo de necesitar dinero, sino de demostrar que está listo para usarlo responsablemente. Al prepararse a fondo, presentar su caso con claridad y comprender el proceso, sus posibilidades de aprobación aumentan significativamente.
No se trata sólo de conseguir financiación: se trata de construir una base sólida y creíble para el futuro de su negocio.